Radio nie znika wraz z rozwojem streamingu. Przeciwnie: pozostaje jednym z najważniejszych elementów cyfrowego krajobrazu audio. Z najnowszego badania Online-Audio-Monitor 2026 wynika jednak, że rywalizacja między tradycyjnym radiem, radiem internetowym, streamingiem muzyki i podcastami coraz mniej dotyczy samego zasięgu. Coraz większego znaczenia nabiera to, jak łatwo użytkownik może znaleźć konkretną ofertę i rozpocząć jej słuchanie.
Według badania trzy czwarte mieszkańców Niemiec w wieku co najmniej 14 lat, czyli około 53 mln osób, korzysta przynajmniej okazjonalnie z tzw. online audio, czyli treści dźwiękowych w internecie. Regularnie, co najmniej raz w miesiącu, robi to 48 mln Niemców. Niemal 32 mln słucha treści internetowych codziennie lub prawie codziennie. Online audio przestało więc być dodatkiem do tradycyjnego radia. Stało się masowym medium.
Webradio nadal silnie związane z FM i DAB+
Największą kategorią pozostaje streaming muzyki, którego używa 66,1 proc. badanych. Na drugim miejscu znajduje się radio internetowe – 53,5 proc. To mniej niż rok wcześniej, gdy udział ten wynosił 55,7 proc., ale radio internetowe nadal jest jednym z podstawowych sposobów korzystania z treści audio.
Interesujące jest przede wszystkim to, czego słuchają użytkownicy radia przez internet. Aż 44,5 proc. całej populacji deklaruje korzystanie z tzw. simulcastów, czyli programów, które są dostępne zarówno w internecie, jak i przez FM lub DAB+. Oznacza to, że internet nie zastępuje tradycyjnej dystrybucji radiowej, lecz coraz częściej ją uzupełnia.
Wśród osób słuchających radia internetowego osiem na dziesięć korzysta z programów, które można odbierać również drogą naziemną. Ponad połowa słuchaczy radia w sieci wybiera wyłącznie takie stacje. Web-only, czyli programy dostępne tylko w internecie, stanowią istotną, ale wyraźnie mniejszą część rynku.
Dane te pokazują, że granica między „radiem tradycyjnym” a „radiem internetowym” staje się coraz mniej praktyczna. Dla odbiorcy jest to często po prostu ten sam program dostępny za pomocą różnych technologii.
W samochodzie radio nadal ma mocną pozycję
Najlepiej widać to w samochodzie. Online audio w aucie słucha około 29,9 mln osób, czyli 42,1 proc. populacji 14+. W tej grupie aż 83,7 proc. korzysta również z radia.
Radio odbierane przez FM lub DAB+ pozostaje najczęściej wykorzystywaną formą audio w samochodzie – wskazało je 73,6 proc. użytkowników online audio słuchających w aucie. Streaming muzyki osiągnął 69,8 proc., radio internetowe 59,5 proc., a podcasty 27,6 proc.
Jednocześnie właśnie tutaj widać najsilniej zmianę zachowań. W porównaniu z 2025 r. udział FM/DAB+ spadł z 75,9 do 73,6 proc., podczas gdy streaming muzyki wzrósł z 61,0 do 69,8 proc., a radio internetowe z 52,6 do 59,5 proc. Podcasty również zwiększyły udział – z 20,8 do 27,6 proc.
Nie oznacza to jednak prostego przejścia z FM na streaming. Współczesny użytkownik samochodu korzysta z kilku sposobów słuchania równocześnie.
Różnice pokoleniowe są przy tym wyraźne. W grupie 50+ radio FM/DAB+ słucha 84,3 proc. użytkowników online audio w samochodzie, podczas gdy wśród osób w wieku 14–29 lat jest to 59,7 proc. Młodsi znacznie częściej wybierają streaming muzyki – 86,8 proc. wobec 51,5 proc. w grupie 50+.
Radio internetowe również ma wyraźnie silniejszą pozycję w starszych grupach: korzysta z niego 73,8 proc. słuchaczy online audio w samochodzie w wieku 50+, 55,4 proc. w wieku 30–49 lat i 43,9 proc. w grupie 14–29 lat.
Problemem nie jest już dostęp do radia, lecz jego znalezienie
Wraz z cyfryzacją samochodowych systemów infotainment zmienia się jednak definicja dostępności radia. Sam fakt, że radio znajduje się w samochodzie, nie gwarantuje już, że użytkownik szybko dotrze do konkretnej stacji.
Najczęściej radio uruchamiane jest bezpośrednio za pomocą fabrycznej funkcji radiowej samochodu lub systemu infotainment – robi tak 65,8 proc. badanych. Android Auto wskazuje 11,1 proc., smartfon bez Android Auto lub Apple CarPlay 9,2 proc., a Apple CarPlay 8,4 proc.
Wbudowana funkcja radiowa ma również przewagę pod względem łatwości odnalezienia. 95,4 proc. użytkowników ocenia znalezienie sekcji radiowej w samochodowym systemie jako bardzo lub raczej łatwe. Dla Android Auto odsetek ten wynosi 85,7 proc., natomiast dla Apple CarPlay – 42,8 proc.
Podobnie wygląda sytuacja przy wyszukiwaniu konkretnej stacji. W samochodowej funkcji radiowej 89,9 proc. użytkowników uważa znalezienie żądanego programu za łatwe. W Android Auto jest to 86,7 proc., a w Apple CarPlay 78,2 proc.
Jeszcze ważniejsza dla lokalnych nadawców jest widoczność stacji regionalnych. 82,2 proc. użytkowników samochodowego systemu radiowego deklaruje, że regionalne stacje są tam dobrze widoczne. W Android Auto odsetek wynosi 78,5 proc., a w Apple CarPlay 76,5 proc.
To właśnie widoczność na cyfrowych platformach może stać się jednym z najważniejszych wyzwań dla radia lokalnego i regionalnego. Stacja może posiadać częstotliwość FM, miejsce w multipleksie DAB+ i jednocześnie mieć problem z dotarciem do odbiorcy, jeśli jej program jest trudny do znalezienia w interfejsie samochodu.
Jak zwraca uwagę Dr Thorsten Schmiege, prezes Bayerische Landeszentrale für neue Medien (BLM), odpowiednika polskiej KRRiT, radio jest nadal silne w samochodzie, ale w cyfrowym kokpicie coraz większe znaczenie ma jego dostępność. Jego zdaniem szczególnie ważne jest zapewnienie widoczności lokalnych, regionalnych i dziennikarskich ofert, ponieważ kwestia dostępności wiąże się również z różnorodnością medialną.
Apple CarPlay i Android Auto zmieniają konkurencję
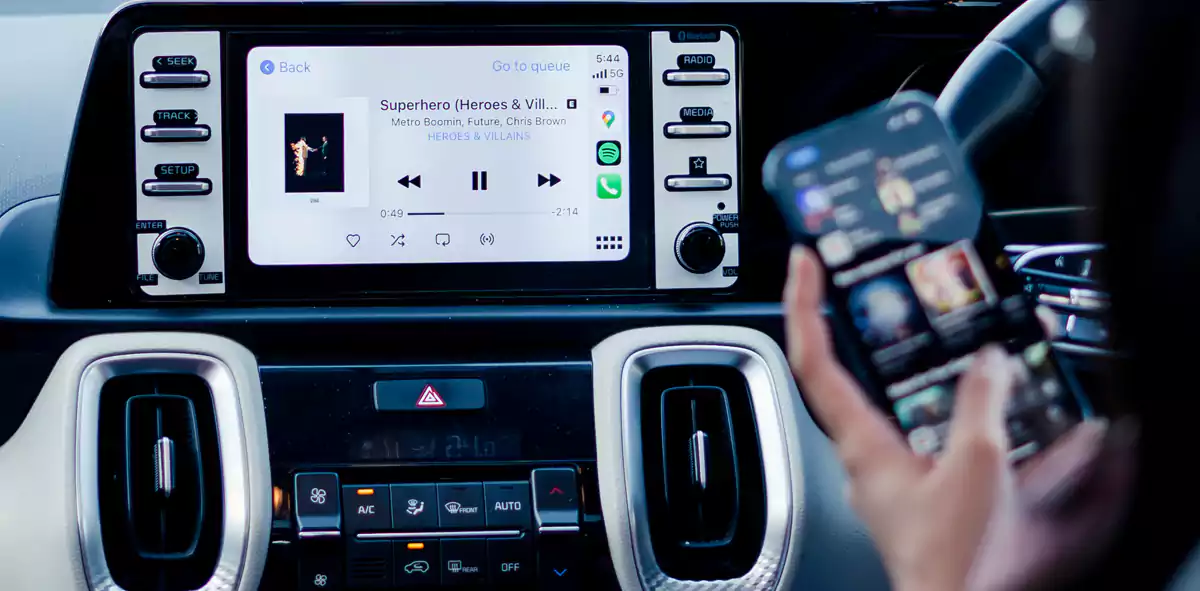
Wbudowany odbiornik radiowy nie jest już jedynym interfejsem, przez który można słuchać radia. W samochodzie coraz większą rolę odgrywają Apple CarPlay i Android Auto. Problem polega na tym, że w tych środowiskach radio konkuruje bezpośrednio z aplikacjami Spotify, podcastami czy innymi usługami streamingowymi.
49,2 proc. użytkowników Android Auto twierdzi, że inne treści audio, takie jak streaming muzyki czy podcasty, można tam uruchomić szybciej niż radio. W przypadku Apple CarPlay odsetek ten rośnie do 69,3 proc. Dla tradycyjnej funkcji radiowej jest to zaledwie 17,6 proc.
Jednocześnie użytkownicy CarPlay i Android Auto częściej deklarują, że początkowo znalezienie radia było trudne. W Apple CarPlay twierdzi tak 62,7 proc., a w Android Auto 54,2 proc. W przypadku fabrycznej funkcji radiowej jest to 36,2 proc.
Nie chodzi więc wyłącznie o technologię transmisji. Dla nadawcy równie ważna staje się technologia prezentacji i dystrybucji programu.
Webradio w samochodzie: aplikacja nadawcy przed agregatorem
Sposób korzystania z radia internetowego w samochodzie także pokazuje, jak ważny jest dostęp do konkretnego programu. 37,1 proc. użytkowników słucha radia internetowego za pośrednictwem aplikacji lub strony internetowej konkretnej stacji. 22,3 proc. korzysta z wbudowanej funkcji online radio w samochodzie.
Agregatory, takie jak Radioplayer czy TuneIn, odpowiadają za 17,9 proc. wskazań. Nie są więc dominującym kanałem dostępu, choć pozwalają użytkownikowi przeglądać ofertę wielu stacji w jednym miejscu.
Dla nadawców oznacza to konieczność obecności na wielu poziomach dystrybucji. Sama emisja FM lub DAB+ nie wystarcza, ale również sama aplikacja nie gwarantuje widoczności. Program musi być dostępny w samochodowym systemie, na platformach, w agregatorach i w odpowiednich aplikacjach.
Inteligentne głośniki przestały rosnąć
Innym interesującym elementem badania jest rynek inteligentnych głośników. Po kilku latach szybkiego wzrostu ich popularność w Niemczech ustabilizowała się.
W 2018 r. dostęp do inteligentnego głośnika miało 3,6 mln osób. W 2021 r. było ich już 13,3 mln, a w 2023 r. – 19,2 mln. W 2024 r. liczba ta wzrosła do 20,0 mln, w 2025 r. do 20,4 mln. W 2026 r. pozostaje na dokładnie tym samym poziomie – 20,4 mln, czyli 28,7 proc. populacji 14+.
Dane sugerują więc, że faza dynamicznego wzrostu tego segmentu zakończyła się. Inteligentne głośniki stał się urządzeniem obecnym w znacznej części gospodarstw domowych, ale nie przyciąga już nowych użytkowników w tempie obserwowanym kilka lat wcześniej.
Podobną zmianę widać w przypadku korzystania z treści audio za pośrednictwem Smart TV. W 2025 r. 40,3 proc. użytkowników korzystało z tej możliwości, podczas gdy w 2026 r. było to 36,3 proc.
Smart TV: agregator ważniejszy niż pojedyncza stacja
W przypadku radia internetowego na Smart TV najczęściej wykorzystywane są aplikacje agregujące wiele programów. 31,1 proc. użytkowników wskazuje właśnie taki sposób dostępu, korzystając między innymi z Radioplayera czy TuneIn.
23,3 proc. korzysta z aplikacji pojedynczej grupy radiowej lub konkretnej stacji. 18,5 proc. przesyła dźwięk ze smartfona lub tabletu na ekran telewizora, a 15,4 proc. korzysta z przeglądarki internetowej.
Ciekawie wygląda również wykorzystanie listy stacji dostępnej bezpośrednio w telewizorze. 31,4 proc. użytkowników wybiera stację z listy odbiornika albo wpisuje jej numer programu.
Wśród konkretnych aplikacji najczęściej wymieniane są Radio FM – 11,3 proc. – oraz Radio.de – 11,0 proc. TuneIn osiąga 6,4 proc., a Radioplayer 5,2 proc.
Radio wchodzi w epokę walki o „miejsce na ekranie”
Online-Audio-Monitor 2026 pokazuje zatem rynek, na którym sama technologia transmisji przestaje być wystarczającym wyróżnikiem. FM i DAB+ nadal mają bardzo mocną pozycję, szczególnie w samochodzie, a radio internetowe w dużej mierze opiera się właśnie na simulcastach istniejących stacji.
Jednocześnie użytkownik coraz częściej nie wybiera między „radiem” a „internetem”. Wybiera konkretną treść za pomocą konkretnego interfejsu – radia samochodowego, smartfona, Android Auto, Apple CarPlay, aplikacji nadawcy, agregatora czy telewizora.
To przesuwa punkt ciężkości z zasięgu technicznego na dostępność i widoczność. Dla nadawców oznacza to nowy rodzaj konkurencji: można mieć zasięg FM, obecność w DAB+, stream internetowy i aplikację, a mimo to przegrać walkę o słuchacza, jeśli program będzie trudniejszy do znalezienia niż konkurencyjna usługa.
Online-Audio-Monitor 2026 pokazuje więc przede wszystkim zmianę charakteru rynku. Nie kończy się epoka radia. Kończy się natomiast epoka, w której wystarczyło być obecnym na jednej częstotliwości, aby być łatwo dostępnym dla słuchacza. W cyfrowym samochodzie, telewizorze i domu radio coraz częściej musi walczyć nie tylko o uwagę, ale także o swoje miejsce w interfejsie.
O badaniu
Online-Audio-Monitor jest badaniem reprezentatywnym dla niemieckojęzycznej populacji w wieku od 14 lat. Edycję 2026 przeprowadził instytut mindline media GmbH metodą mieszaną CATI/CAWI. Badanie objęło 5206 respondentów; podstawę stanowi populacja 71,001 mln osób w wieku 14+.
Projekt jest kontynuacją Webradio-Monitor, który od 2009 do 2017 r. analizował rozwój radia internetowego w Niemczech. Od 2018 r. zakres badania został rozszerzony na cały rynek online audio. Wśród jego zleceniodawców znajdują się m.in. regionalni regulatorzy rynku, Bayerische Landeszentrale für neue Medien (BLM), Medienanstalt Berlin-Brandenburg (mabb), Landesanstalt für Kommunikation Baden-Württemberg (LFK), Landesanstalt für Medien NRW, zjednczenie gospodarki cyfrowej Bundesverband Digitale Wirtschaft (BVDW), zrzeszenie nadawców VAUNET oraz broker reklamowy RMS.


